

유안타증권은 23일 코스메카코리아의 수익성 개선을 기대한다며 목표가를 기존의 9만6천원에서 12만원으로 상향했다. 투자 의견은 '매수'를 유지했다. 이승은 연구원은 "상반기에는 한국법인의 수익성 개
원문 ↗ 새 탭102,900원
전일 대비 상승 ▲ 700원 (+0.68%)
유안타증권은 23일 코스메카코리아의 수익성 개선을 기대한다며 목표가를 기존의 9만6천원에서 12만원으로 상향했다. 투자 의견은 '매수'를 유지했다. 이승은 연구원은 "상반기에는 한국법인의 수익성 개
원문 ↗ 새 탭
다올투자증권은 23일 코스메카코리아가 지난해 4분기 호실적을 올린데 이어 올해도 실적 성장을 이어갈 것이라고 전망했다. 이에 목표주가를 기존 9만5000원에서 12만원으로 상향하고 투자의견 '매수'
원문 ↗ 새 탭
동행미디어 시대 증권전문기자들이 매일 아침 쏟아지는 증권사 리포트 중에서 가장 알찬 리포트의 핵심을 요약해 제공하는 '아침밥'을 통해 든든하게 성공투자를 시작하세요. KB증권은 코스메카코리아에 대해
원문 ↗ 새 탭
K-뷰티의 숨은 주역인 화장품 연구·개발·생산(ODM) 4사가 합산 매출 5조원 고지를 넘본다. 미국·유럽 시장 확장에 힘입어 역대 최대 실적이 예상되면서 한국콜마·코스맥스·코스메카코리아·씨앤씨인터
원문 ↗ 새 탭코스메카코리아는 지난해 연결기준 영업이익이 833억6755만원으로 전년대비 38.1% 증가했다고 20일 공시했다. 같은 기간 매출액은 6405억7609만원으로 22.2% 늘어난 것으로 나타났다. 당
원문 ↗ 새 탭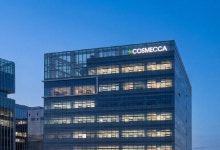
코스메카코리아(241710)는 연결 기준 지난해 영업이익이 전년 대비 22.2% 증가한 834억원을 기록해 역대 최대 실적을 경신했다고 20일 밝혔다. 코스메카코리아 중앙연구원 전경(사진=코스메카코
원문 ↗ 새 탭TELEGRAM
오늘의 시장 요약과 주요 소식을 텔레그램 채널에서 확인할 수 있습니다.